5 Impactos da Responsabilidade Solidária do Alienante no STJ: Guia do Tema 1324
Entenda a tese do Tema 1324 do STJ sobre a responsabilidade solidária do alienante por multas e infrações de trânsito após a venda de veículo. Guia completo.
A responsabilidade solidária do alienante por multas de trânsito e penalidades administrativas foi pacificada pelo Superior Tribunal de Justiça sob o rito dos recursos repetitivos. Vender um carro e deixar a burocracia documental para depois sempre gerou transtornos severos nos tribunais.
Na prática forense, muitos cidadãos descobrem a existência de débitos apenas quando sofrem bloqueios judiciais ou protestos de certidões de dívida ativa. A crença popular de que a simples entrega das chaves afasta toda cobrança estatal colide diretamente com a legislação de trânsito em vigor.
O julgamento do Tema 1324 pelo STJ estabeleceu balizas determinantes sobre o alcance das sanções administrativas aplicadas a quem vende automóveis, caminhões ou motocicletas. Para entender o impacto prático dessa tese, consulte nossa análise sobre procedimento administrativo de trânsito.
Neste artigo, você verá:
O Dever Administrativo de Comunicação de Venda e o Sistema do RENAVAM
A responsabilidade solidária do alienante decorre diretamente da inobservância do mandamento esculpido no artigo 134 do Código de Trânsito Brasileiro. O ordenamento jurídico pátrio impõe ao antigo titular o dever de formalizar a alienação perante a autoridade competente no prazo estipulado por lei.
O Registro Nacional de Veículos Automotores concentra a totalidade das informações registrais dos veículos que circulam em território nacional. É por intermédio desse banco de dados centralizado que o poder público identifica os sujeitos passivos das imposições estatais.
O cadastro mantido no sistema oficial viabiliza a expedição de notificações, a realização de vistorias periódicas e a fiscalização ostensiva nas rodovias. Sem a comunicação formal de transferência, o órgão fiscalizador mantém a presunção jurídica de que o titular registral permanece no domínio do bem.
A formalização da relação jurídico-administrativa entre o proprietário e o Estado aperfeiçoa-se com o registro do veículo automotor. Essa dinâmica não pode ser suprimida por avenças privadas desprovidas de publicidade perante a administração pública.
Quando o alienante omite o envio da cópia autenticada do comprovante de transferência assinado, o sistema registral permanece inalterado. Dessa inércia decorre a incidência imediata da responsabilidade solidária do alienante perante o erário.
A Distinção entre a Propriedade Civil e a Eficácia Administrativa Perante o Estado
No âmbito estritamente civilista, a transmissão da propriedade sobre bens móveis consuma-se mediante a simples tradição, conforme a inteligência do Código Civil. Essa premissa de direito privado, contudo, não possui eficácia liberatória irrestrita frente ao Direito Público.
A relação jurídica estabelecida com o poder público exige observância a solenidades e comunicações específicas, conforme as diretrizes do Código de Trânsito Brasileiro – Lei nº 9.503/1997. A administração não tem como presumir quem está na condução física do bem sem os devidos registros.
A segurança viária e o interesse coletivo demandam mecanismos céleres e objetivos de responsabilização. O Estado não pode despender recursos infinitos investigando a posse fática de cada automóvel flagrado em conduta irregular nas vias terrestres.
Por essa razão, a responsabilidade solidária do alienante opera como garantia do cumprimento dos deveres instrumentais previstos no sistema de trânsito. A autonomia da vontade contratual rege os contratantes, mas o direito administrativo impõe deveres intransponíveis em prol da coletividade.
A negligência na regularização cadastral transfere para a esfera pública um encargo decorrente do descuido das próprias partes do negócio. A responsabilidade solidária do alienante surge exatamente para coibir a desídia registral reiterada na alienação de veículos.
Comparativo das Responsabilidades: Âmbito Civil versus Direito Administrativo
A tabela abaixo evidencia as distinções fundamentais entre a transmissão civil da posse e a exigibilidade das obrigações perante a administração de trânsito:
| Elemento Jurídico | Esfera Cível (Direito Privado) | Esfera Administrativa (Direito de Trânsito) |
| Momento da Transmissão | Tradição do bem móvel (entrega física das chaves) | Averbação documental no sistema de trânsito |
| Finalidade Principal | Translação do domínio e posse entre particulares | Fiscalização, segurança viária e arrecadação de multas |
| Responsabilidade por Danos | Responsabilidade do novo possuidor/condutor | Responsabilidade solidária do alienante por infrações |
| Instrumento de Eficácia | Contrato de compra e venda ou recibo de quitação | Comunicação de venda com inserção no RENAVAM |
| Efeito da Omissão | Possível litígio indenizatório inter partes | Imposição de sanções, multas e restrições cadastrais |
O quadro comparativo demonstra que a ausência de registro formal mantém o liame obrigacional entre o antigo proprietário e o órgão fiscalizador. Para mitigar controvérsias patrimoniais, veja também nossas orientações sobre execução de títulos extrajudiciais.
O Julgamento do Tema 1324 pelo STJ e o Alcance das Infrações Administrativas
A Primeira Seção do Superior Tribunal de Justiça encerrou divergências históricas ao firmar a tese vinculante do Tema 1324. A controvérsia analisou a responsabilidade por infrações de trânsito e sanções administrativas quando o alienante deixa de comunicar a alienação no prazo legal.
No julgamento dos recursos paradigmas REsp 2.152.197/SP, REsp 2.174.050/SP e REsp 2.152.255/SP, o colegiado manteve a aplicação rigorosa do artigo 134 do CTB. Os acórdãos proferidos pelo Superior Tribunal de Justiça pacificaram a matéria sob a sistemática dos recursos repetitivos.
O caso concreto envolvia execução fiscal ajuizada pela ANTT para cobrança de multa decorrente de evasão de posto de pesagem veicular. O executado suscitou exceção de pré-executividade sustentando que o caminhão já havia sido alienado a terceiro antes da data da autuação.
O STJ rechaçou a tese defensiva, afirmando categoricamente que a responsabilidade solidária do alienante subsiste até a comunicação formal da venda. A corte frisou que o descumprimento do dever administrativo legitima a cobrança perante o alienante cadastrado.
A responsabilidade solidária do alienante abrange não apenas as infrações de circulação viária, mas também as de natureza estritamente administrativa. Trata-se de entendimento unânime que blinda a atuação executiva dos órgãos de fiscalização federal, estadual e municipal.
Tipos de Infrações Atingidas pela Tese Vinculante
A fixação da tese pelo STJ deixou evidente que a responsabilidade solidária do alienante não se limita ao excesso de velocidade ou avanço de sinal vermelho. O campo de abrangência é amplo e envolve violações decorrentes da simples propriedade cadastral do automóvel.
A responsabilidade solidária do alienante alcança as infrações decorrentes da falta de regularização e manutenção de atributos do automóvel. A inércia registral do adquirente não socorre o vendedor omisso que deixou de proteger seu próprio nome.
Abaixo estão as principais categorias de infrações abrangidas pela responsabilidade solidária do alienante:
- Alteração de Características sem Autorização: Modificação da suspensão, instalação de iluminação em desconformidade ou alteração da cor predominante sem expedição de novo documento.
- Inobservância de Deveres de Licenciamento: Condução de veículo sem o devido licenciamento anual e quitação das taxas obrigatórias.
- Evasão de Balança e Fiscalização Rodoviária: Fuga de postos de pesagem da ANTT ou de órgãos estaduais de tráfego de carga.
- Infrações Dinâmicas de Circulação: Desrespeito à sinalização viária, ultrapassagens em locais proibidos e excesso de velocidade captado por radares fotográficos.
- Descumprimento de Vistorias Obrigatórias: Omissão em submeter veículos de transporte de passageiros ou cargas às inspeções periciais obrigatórias.
Em todas essas hipóteses, a responsabilidade solidária do alienante permite ao ente autuador direcionar a exigência fiscal contra o antigo dono. Para aprofundar estratégias de defesa patrimonial, confira nosso estudo sobre bloqueio judicial de bens.
A responsabilidade solidária do alienante atua como garantia plena dos créditos gerados por essas infrações. O Estado não é obrigado a pesquisar quem era o condutor fático quando a identificação registral apontava para o alienante relapso.
O Passo a Passo Essencial para Afastar a Cobrança Indevida
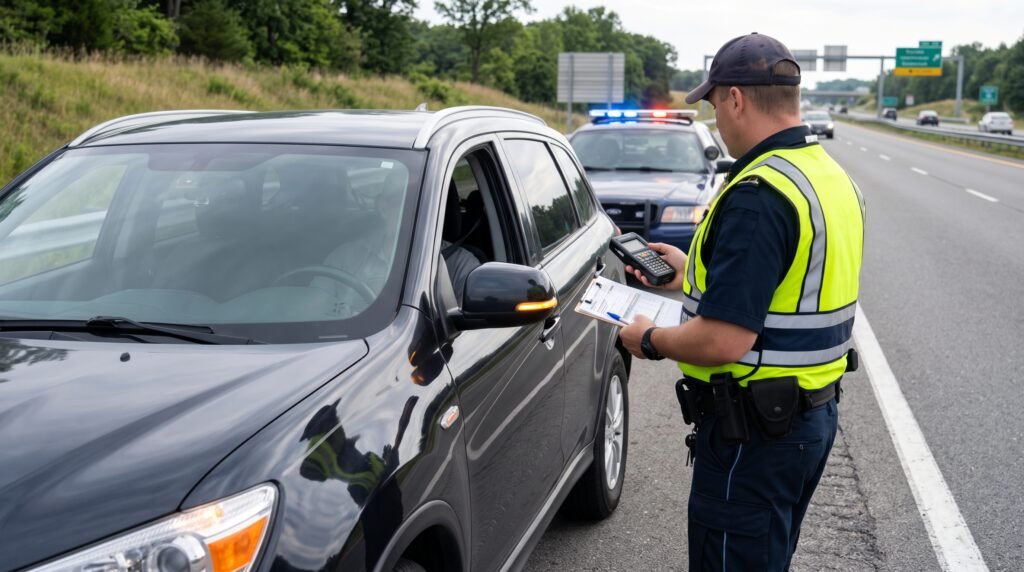
Para que o vendedor não seja surpreendido pela responsabilidade solidária do alienante, a adoção de medidas acautelatórias deve ser imediata ao ato de negociação. A prevenção documental é a única salvaguarda aceita de modo pacífico pelos tribunais pátrios.
Passo 1: Preenchimento e Assinatura com Reconhecimento de Firma
Ao celebrar a transação, preencha integralmente a Autorização para Transferência de Propriedade do Veículo (ATPV-e) com todos os dados do comprador. A assinatura de ambas as partes deve ser confirmada por reconhecimento de firma ou por meio de assinatura eletrônica qualificada pelo portal gov.br.
Passo 2: Guarda da Cópia Autenticada do Documento de Transferência
Na prática, muitos vendedores cometem o grave equívoco de entregar a única via original ao adquirente sem guardar qualquer comprovação. Mantenha em seu acervo pessoal uma cópia autenticada física ou o arquivo digital validado antes de disponibilizar o veículo.
Passo 3: Protocolo Imediato da Comunicação de Venda no DETRAN
O vendedor dispõe do prazo legal de 60 dias para formalizar a comunicação perante o órgão executivo estadual de trânsito. O protocolo tempestivo da certidão de venda cessa de forma imediata e definitiva a responsabilidade solidária do alienante por fatos futuros.
Passo 4: Monitoramento Periódico do Prontuário do Automóvel
Mesmo após o protocolo, consulte regularmente o sistema do DETRAN estadual para confirmar se a anotação da venda foi averbada no RENAVAM. Esse acompanhamento preventivo identifica eventuais inconsistências sistêmicas antes que sejam emitidas autuações desavisadas.
Passo 5: Ajuizamento de Ação Declaratória e de Obrigação de Fazer se Houver Inércia
Se o comprador não transferir o bem no prazo de 30 dias e a comunicação não puder ser realizada administrativamente por perda de documentos, ingresse com demanda judicial. A propositura célere da ação de obrigação de fazer busca declarar a tradição pretérita e compelir a baixa cadastral.
O cumprimento estrito desse roteiro afasta o risco da responsabilidade solidária do alienante. A documentação robusta é a única barreira capaz de neutralizar execuções fiscais fundadas em autos de infração posteriores à venda.
A responsabilidade solidária do alienante impõe severos prejuízos patrimoniais a quem desconsidera as exigências da burocracia de trânsito. Portanto, agir com tempestividade e rigor formal resguarda a higidez do nome do vendedor.
Diferença Fundamental entre a Seara de Trânsito e o Direito Tributário (IPVA)
Um aspecto técnico de extrema relevância no Tema 1324 do STJ reside na expressa ressalva à discussão de natureza estritamente tributária. A Primeira Seção fez questão de consignar que a responsabilidade solidária do alienante aqui analisada alcança as sanções e multas administrativas.
No que tange ao Imposto sobre a Propriedade de Veículos Automotores (IPVA), a competência legislativa é reservada aos Estados-membros e ao Distrito Federal. Cada ente federativo possui legislação tributária própria para disciplinar o fato gerador e as hipóteses de responsabilidade solidária.
A responsabilidade solidária do alienante pelo pagamento do IPVA demanda a análise minuciosa da lei estadual aplicável ao domicílio tributário do proprietário. Em diversos Estados, a ausência de comunicação da alienação também atrai a solidariedade quanto ao tributo, mas com base no direito financeiro local.
Nas infrações de trânsito e penalidades administrativas, a competência é privativa da União para legislar sobre diretrizes gerais, ex vi do artigo 22 da Constituição Federal. O artigo 134 do CTB é de âmbito nacional e uniformiza a responsabilidade solidária do alienante em todo o país.
A clareza dessa dicotomia impede que advogados confundam teses de impugnação de multas administrativas com defesas contra lançamentos tributários de IPVA. A responsabilidade solidária do alienante por penalidades de trânsito possui sede e regime autônomos em nosso direito positivo.
A responsabilidade solidária do alienante opera com força cogente no campo sancionatório administrativo. Os reflexos patrimoniais são equivalentes aos débitos fiscais comuns, autorizando a Fazenda Pública a manejar a constrição forçada via processo de execução.
A Importância do Precedente Vinculante para a Prática da Advocacia
A consolidação do Tema 1324 pelo STJ impõe uma profunda reformulação na forma como os causídicos elaboram exceções de pré-executividade e embargos à execução fiscal. A tradicional arguição de ilegitimidade passiva fundada puramente no contrato de compra e venda não mais prospera.
Antes desse precedente vinculante, sustentava-se com frequência a aplicação da Súmula 584 do STF ou de entendimentos cíveis para livrar o executado. Com o Tema 1324, a responsabilidade solidária do alienante tornou-se regra processual pétrea nos casos de omissão de comunicação.
Os tribunais ordinários estão obrigados a replicar a tese em todos os processos pendentes de julgamento, por força do artigo 927 do Código de Processo Civil. A responsabilidade solidária do alienante consolida-se assim como barreira intransponível para defesas genéricas desprovidas de prova documental tempestiva.
Para o profissional do direito, a orientação preventiva aos clientes torna-se o serviço de maior valor agregado nessa matéria. A responsabilidade solidária do alienante precisa ser amplamente divulgada a fim de desestimular negociações informais de veículos automotores.
Quando a responsabilidade solidária do alienante já tiver se concretizado em cobrança judicial, a estratégia jurídica deve mirar a identificação do condutor responsável ou a via regressiva. Buscar o ressarcimento contra o adquirente inadimplente passa a ser o único caminho viável na imensa maioria das demandas.
A responsabilidade solidária do alienante não autoriza que o judiciário anule autos de infração legítimos lavrados contra o veículo registrado. O ônus imposto pela legislação decorre da própria inação do vendedor, justificando plenamente o rigor do Superior Tribunal de Justiça.
A jurisprudência consolidada prestigia a legalidade estrita e a eficiência do serviço público de fiscalização viária. A responsabilidade solidária do alienante protege a sociedade ao assegurar que alguém responderá pelos riscos gerados pelo veículo no tráfego rodoviário.
Perguntas Frequentes sobre a Responsabilidade Solidária do Alienante (FAQ)
Vendi meu carro e não avisei o Detran; posso ser executado pelas multas do comprador?
Sim. O STJ fixou no Tema 1324 que o alienante responde solidariamente pelas penalidades e multas decorrentes de infrações administrativas e de trânsito cometidas após a venda até a comunicação efetiva. A responsabilidade solidária do alienante autoriza a cobrança judicial direta do antigo proprietário registrado.
O que diz exatamente o artigo 134 do Código de Trânsito Brasileiro?
O artigo 134 do CTB determina que, no caso de transferência de propriedade, o proprietário antigo deverá encaminhar ao órgão executivo de trânsito do Estado cópia autenticada do comprovante de transferência de propriedade, sob pena de responsabilidade solidária do alienante pelas penalidades impostas.
A tradição do bem móvel no Direito Civil afasta a responsabilidade perante o Estado?
Não. A tradição transfere a posse e a propriedade na esfera civil privada, mas não gera efeitos automáticos de quitação perante a administração pública. A responsabilidade solidária do alienante no âmbito administrativo prevalece enquanto o registro oficial do RENAVAM indicar o antigo titular como proprietário.
A responsabilidade solidária do alienante abrange multas da ANTT e de órgãos federais?
Sim. A tese vinculante do Tema 1324 foi originada precisamente de execução fiscal movida pela ANTT referente à evasão de posto de pesagem rodoviária. A responsabilidade solidária do alienante aplica-se às infrações de trânsito e administrativas apuradas por quaisquer órgãos fiscalizadores.
Posso cobrar do comprador os valores que paguei em razão da solidariedade?
Sim. O alienante que adimplir os débitos decorrentes da responsabilidade solidária do alienante possui pleno direito de regresso contra o verdadeiro infrator e comprador. Essa pretensão regressiva deve ser exercida por via judicial própria na esfera cível comum.
A responsabilidade solidária do alienante abrange os pontos na Carteira Nacional de Habilitação (CNH)?
A responsabilidade solidária do alienante restringe-se aos efeitos patrimoniais e pecuniários das penalidades administrativas. A pontuação na CNH vincula-se ao efetivo condutor infrator, sendo passível de indicação tempestiva segundo os trâmites do órgão de trânsito.
Considerações Finais sobre a Responsabilidade Solidária do Alienante
A fixação da tese no Tema 1324 pelo STJ confere contornos definitivos à responsabilidade solidária do alienante de veículo automotor no ordenamento brasileiro. A decisão pacifica controvérsias antigas e reforça a supremacia do interesse público sobre a informalidade das transações privadas.
Para proprietários, o precedente soa como um alerta contundente: nenhum negócio envolvendo automóveis deve ser considerado encerrado antes do envio da certidão de venda ao órgão de trânsito. A negligência nesse dever atrai a responsabilidade solidária do alienante por anos de infrações alheias.
Para os operadores do direito, a compreensão apurada do Tema 1324 é indispensável na condução de execuções fiscais e defesas administrativas. Saber distinguir as repercussões civis, de trânsito e tributárias assegura a entrega de uma tutela jurídica de alta excelência e precisão técnica.
Fonte
Documento oficial PDF 181 KB
Tema 1324
- Órgão
- Superior Tribunal de Justiça
- Data do documento
- Publicação de origem
- processo.stj.jus.br
- Licença
- Domínio público
Endereço permanente do documento: https://edpomacedo.adv.br/wp-content/uploads/2026/10/tema-1324-do-stj.pdf
Ato oficial. Não é objeto de proteção como direito autoral, nos termos do art. 8.º, IV, da Lei n.º 9.610, de 19 de fevereiro de 1998. Reprodução livre, com indicação da origem.
Deixe um comentário