5 Regras do Recolhimento de Contribuição Previdenciária em 2026
Descubra as 5 regras definitivas sobre o recolhimento de contribuição previdenciária, responsabilidade tributária e o Enunciado 2 do CRPS. Guia atualizado para 2026.
O recolhimento de contribuição previdenciária é o pilar fundamental para garantir o acesso a benefícios. Compreender a alocação da responsabilidade tributária previne indeferimentos administrativos indevidos. O Conselho de Recursos da Previdência Social (CRPS) pacificou entendimentos cruciais sobre este tema. O foco da análise recai sobre a proteção do segurado quando o dever de repasse financeiro pertence a terceiros.
A estrutura de proteção social exige que o segurado não seja penalizado por omissões de seus empregadores ou tomadores de serviço. Na prática, a aplicação da lei no tempo e no espaço, utilizando métodos interpretativos sistemáticos e teleológicos, evidencia que o direito ao benefício subsiste mesmo sem o repasse efetivo aos cofres públicos. O Enunciado 2 do CRPS estabelece que não se indefere benefício sob o fundamento de falta de recolhimento de contribuição previdenciária quando a responsabilidade tributária não competir ao segurado.
A construção de argumentos forenses eficazes depende da correta subsunção destes fatos à norma. Advogados e segurados devem dominar as presunções legais para assegurar a concessão de aposentadorias e auxílios. Este guia disseca as normas aplicáveis, estruturando o conhecimento de forma dialética para facilitar a defesa de direitos no âmbito administrativo e judicial.
Neste artigo, você verá:
O que é o Recolhimento de Contribuição Previdenciária?
O recolhimento de contribuição previdenciária consiste no ato de transferir recursos financeiros ao sistema de seguridade social. Este ato formaliza o custeio do Regime Geral de Previdência Social (RGPS). A natureza jurídica dessa contribuição é de tributo, submetendo-se aos princípios da estrita legalidade e da tipicidade cerrada.
A obrigatoriedade deste recolhimento varia conforme a categoria do segurado. Para segurados facultativos, a responsabilidade é direta e pessoal. Contudo, para a maioria dos trabalhadores inseridos na cadeia produtiva, a lei delega a obrigação de reter e repassar o tributo a um terceiro. É vital distinguir o contribuinte de fato (quem sofre o desconto) do responsável tributário (quem deve recolher ao governo).
Um erro comum é confundir a falta de repasse pelo empregador com a perda da qualidade de segurado. A legislação protege o trabalhador hipossuficiente. A demonstração do vínculo jurídico afasta a necessidade de comprovar o efetivo ingresso financeiro nos cofres do INSS para a maioria dos trabalhadores subordinados.
A Presunção do Recolhimento de Contribuição Previdenciária
A presunção do recolhimento de contribuição previdenciária é uma ficção jurídica criada para blindar o trabalhador. Quando a lei atribui a uma empresa a obrigação de descontar e recolher a contribuição, o simples exercício da atividade remunerada já garante o cômputo do tempo. Recomenda-se a leitura da Lei de Custeio Previdenciário (Lei nº 8.212/91) para o entendimento completo da base legal.
O ordenamento jurídico estabelece modais deônticos claros: é proibido ao INSS transferir o ônus da inadimplência empresarial para o segurado. A responsabilidade do empregador é objetiva perante o Fisco. Se a empresa retém o valor e não o repassa, comete crime de apropriação indébita previdenciária, mas o direito do trabalhador permanece intacto e plenamente exigível perante a autarquia.
A aplicação prática desta presunção resolve conflitos complexos no momento da concessão de aposentadorias. O sistema de proteção opera sob a lógica da causalidade: o trabalho gera a obrigação tributária para a empresa e o direito previdenciário para o trabalhador. A falha no dever da empresa não rompe o nexo causal que sustenta o direito do segurado.
Tabela Comparativa de Responsabilidade Tributária
| Categoria do Segurado | Responsável pelo Recolhimento | Há Presunção de Recolhimento? | Base Normativa CRPS |
| Empregado CLT | Empregador | Sim, presunção absoluta. | Enunciado 2, Inciso I |
| Empregado Doméstico | Empregador Doméstico | Sim, presunção legal. | Enunciado 2, Inciso I |
| Trabalhador Avulso | Órgão Gestor de Mão de Obra / Sindicato | Sim, presunção absoluta. | Enunciado 2, Inciso I |
| Contribuinte Individual (prestador a PJ após 04/2003) | Empresa Tomadora de Serviço | Sim, a partir de abril/2003. | Enunciado 2, Inciso I |
| Contribuinte Individual (por conta própria) | O próprio segurado | Não. Recolhimento é obrigatório. | Lei 8.212/91 |
| Segurado Facultativo | O próprio segurado | Não. Recolhimento é obrigatório. | Lei 8.212/91 |
As 5 Regras do Enunciado 2 do CRPS sobre o Recolhimento
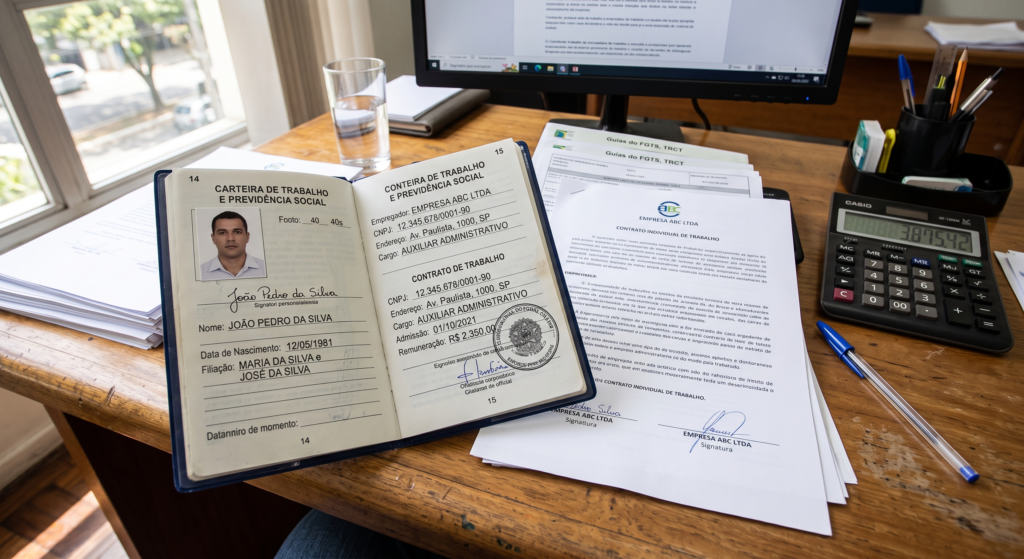
A estruturação da defesa administrativa exige o uso da dogmática e o respeito aos precedentes normativos. O Enunciado 2 do CRPS do INSS consubstancia cinco regras fundamentais que regem a comprovação de tempo e carência. Exploraremos cada uma destas regras com precisão silogística, aplicando a verdade lógica à resolução de problemas previdenciários cotidianos.
Regra 1 – Presunção para Empregados e Contribuintes Individuais
A primeira diretriz consolida quem está protegido pela presunção ficta de pagamento. Considera-se presumido o recolhimento das contribuições do segurado empregado, inclusive o doméstico, e do trabalhador avulso. Para estas categorias, a subordinação e o registro formal são suficientes.
Destaca-se também a proteção estendida aos autônomos que prestam serviços a pessoas jurídicas. A norma garante a presunção, a partir da competência de abril de 2003, para o contribuinte individual prestador de serviço. Antes dessa data, o ônus da prova e do pagamento recaía sobre o próprio prestador.
Esta alteração temporal exige interpretação gramatical e histórica da Medida Provisória nº 83/2002, convertida na Lei nº 10.666/2003. Na prática, advogados devem analisar o Cadastro Nacional de Informações Sociais (CNIS) verificando rigorosamente os indicadores de pendência. Saiba mais sobre a análise de documentos previdenciários e trabalhistas.
Regra 2 – O Valor Probatório da CTPS
O documento físico mais tradicional do trabalhador brasileiro possui força probatória robusta, porém relativa. Não é absoluto o valor probatório da Carteira de Trabalho e Previdência Social (CTPS). A presunção de veracidade das anotações trabalhistas pode ser elidida por provas em contrário, especialmente se houver indícios de fraude ou rasuras evidentes.
No entanto, é possível formar prova suficiente para fins previdenciários se a CTPS não tiver defeito formal que comprometa sua fidedignidade. A regra exige que o INSS aceite o documento, salvo a existência de dúvida devidamente fundamentada. A autarquia não pode rejeitar o documento com base em suspeitas genéricas.
A fundamentação da recusa deve ser explícita, materializada em processo administrativo. É obrigatório que o INSS oportunize a ampla defesa e o contraditório (justificação externa). O simples fato de o vínculo na CTPS não constar no sistema eletrônico não invalida o registro físico contemporâneo aos fatos.
Regra 3 – Concessão de Benefícios ao Empregado Doméstico
A categoria dos empregados domésticos possui tratamento diferenciado focado na proteção contra a informalidade. A concessão de benefícios no valor mínimo ao segurado empregado doméstico independe de prova do recolhimento das contribuições. Esta garantia abrange inclusive a primeira contribuição sem atraso.
Esta regra materializa a justiça social para uma classe historicamente vulnerável. O pagamento deve ocorrer desde que atendidos os demais requisitos legais exigidos para a espécie de benefício pleiteada. A única exceção estabelecida na norma é que essa dispensa de prova de recolhimento não se aplica para fins de contagem recíproca entre diferentes regimes de previdência.
Para benefícios acima do salário mínimo, a comprovação dos salários de contribuição efetivos torna-se necessária para o cálculo da Renda Mensal Inicial (RMI). A ausência de repasse, contudo, jamais resultará na negativa do benefício de piso, garantindo a subsistência básica do trabalhador domiciliário.
Regra 4 – Cômputo do Vínculo Doméstico para Carência
A regra da carência (número mínimo de contribuições mensais indispensáveis) frequentemente gera indeferimentos indevidos. O Enunciado 2 consolida que o vínculo do segurado como empregado doméstico será computado para fins de carência. Este direito é mantido independentemente da situação laborativa no momento do sinistro.
O cômputo da carência ocorre ainda que o trabalhador esteja filiado ao Regime Geral de Previdência Social (RGPS) em categoria diversa na Data de Entrada do Requerimento (DER). Isso significa que períodos antigos como trabalhador doméstico somam-se perfeitamente aos períodos atuais como contribuinte individual ou empregado urbano comum.
É permitido utilizar métodos de integração para consolidar a vida contributiva do segurado. A fragmentação das atividades não prejudica a soma matemática das competências (excluindo a divisão de partes que reciprocamente se excluam). Para questões sobre a DER e planejamento, verifique nosso conteúdo sobre processo administrativo previdenciário.
Regra 5 – Tempo de Contribuição como Aluno-Aprendiz
O reconhecimento de períodos de estudo técnico como tempo de trabalho exige critérios rigorosos. É permitida a contagem, como tempo de contribuição, do tempo exercido na condição de aluno-aprendiz. Este direito refere-se ao período de aprendizado profissional realizado exclusivamente em escolas técnicas.
Contudo, este reconhecimento possui limitações objetivas. A contagem deste período como aluno-aprendiz é vedada para fins de contagem recíproca. Além disso, o segurado tem que comprovar a remuneração, mesmo que indireta, provida à conta do orçamento público. O mero estudo sem contrapartida material não gera filiação previdenciária.
Também é obrigatório comprovar o vínculo empregatício nessa relação. O Conselho admite, como confirmação deste vínculo, a demonstração de trabalho prestado na execução de atividades com vistas a atender encomendas de terceiros. O aluno deve produzir bens ou serviços que gerem receita para a instituição. Conheça as diretrizes oficiais no portal do INSS.
Perguntas Frequentes (FAQ) sobre o Recolhimento de Contribuição Previdenciária
O que fazer se a empresa descontou do meu salário mas não repassou ao INSS?
Se houver o registro em CTPS ou contrato de trabalho formal, o seu direito está garantido. O recolhimento de contribuição previdenciária neste caso é de responsabilidade da empresa (presunção absoluta). O INSS deve reconhecer o tempo e o salário de contribuição constante no contracheque.
A anotação na Carteira de Trabalho garante meu benefício sozinha?
A CTPS constitui prova material forte e suficiente, desde que não contenha rasuras ou defeitos formais. O INSS só pode desconsiderar o documento mediante dúvida fundamentada. A ausência do vínculo no sistema CNIS não invalida a anotação física regular.
Sou empregado doméstico, posso me aposentar se meu patrão nunca pagou o eSocial?
Sim. Para benefícios no valor de um salário mínimo, a lei dispensa a comprovação do recolhimento de contribuição previdenciária. Basta comprovar o vínculo de trabalho preenchendo os demais requisitos (como idade ou tempo mínimo), sem necessidade de provar sequer a primeira contribuição paga em dia.
Prestei serviço como autônomo para uma empresa após 2003, quem deve pagar o INSS?
A partir de abril de 2003, a obrigação tributária de reter 11% e repassar ao INSS foi transferida para a empresa tomadora do serviço. Portanto, incide a presunção de recolhimento, e o segurado contribuinte individual não pode ser prejudicado por inadimplência da pessoa jurídica contratante.
Estudei em escola técnica municipal, conta para a aposentadoria?
O tempo como aluno-aprendiz só conta se a escola for custeada por orçamento público, se houve algum tipo de remuneração (mesmo indireta, como fardamento ou alimentação) e se houve trabalho produtivo para atender encomendas de terceiros. A simples matrícula escolar não gera tempo de contribuição.
Conclusão
A complexidade do recolhimento de contribuição previdenciária exige domínio técnico absoluto das presunções legais. O Enunciado 2 do CRPS é um instrumento de justiça que equilibra a balança contra o poder punitivo estatal, garantindo que falhas de terceiros não aniquilem o direito fundamental à proteção social. A construção de uma argumentação jurídica robusta, alicerçada na lógica dedutiva e nas diretrizes consolidadas, assegura a concretização dos direitos dos segurados em toda sua plenitude.
Fonte
Documento oficial PDF 138 KB
Enunciado 02 do CRPS
- Órgão
- Conselho de Recursos da Previdência Social
- Data do documento
- Licença
- Domínio público
Endereço permanente do documento: https://edpomacedo.adv.br/wp-content/uploads/2026/09/enunciado-02-do-crps.pdf
Ato oficial. Não é objeto de proteção como direito autoral, nos termos do art. 8.º, IV, da Lei n.º 9.610, de 19 de fevereiro de 1998. Reprodução livre, com indicação da origem.
Deixe um comentário