Recolhimento em Atraso ao INSS: 7 Regras Decisivas em 2026
Entenda como fazer o recolhimento em atraso ao INSS sem perder dinheiro. Confira o Enunciado 5 do CRPS, cálculo de juros, carência e tempo de contribuição.
O recolhimento em atraso de contribuições previdenciárias é um procedimento que exige atenção técnica rigorosa para surtir efeitos práticos perante o Instituto Nacional do Seguro Social.
Muitos segurados acreditam que basta emitir uma guia e efetuar o pagamento bancário para computar o período desejado na aposentadoria ou restabelecer benefícios por incapacidade.
Contudo, pagar contribuições previdenciárias fora do prazo legal sem observar a legislação pode resultar em perda financeira irreversível e indeferimento sumário de requerimentos administrativos.
Neste guia detalhado, examinaremos cada diretriz que envolve a regularização de débitos previdenciários, os limites do cômputo temporal e as exigências probatórias aplicadas pelos órgãos previdenciários.
Neste artigo, você verá:
O que é o Recolhimento em Atraso e Quando Ele Se Aplica
O recolhimento em atraso consiste na quitação extemporânea de contribuições devidas ao Regime Geral de Previdência Social (RGPS) por segurados que exercem ou exerceram atividade econômica sem o devido recolhimento tempestivo.
Para aprofundar seu conhecimento sobre categorias de segurados, consulte nosso artigo sobre qualidade de segurado e período de graça.
A necessidade de efetuar o recolhimento em atraso surge habitualmente para contribuintes individuais e segurados facultativos que interromperam os pagamentos ou prestaram serviços sem a retenção regular na fonte.
Na prática previdenciária diária, o procedimento varia radicalmente conforme a categoria do filiado e a época em que o trabalho foi efetivamente desempenhado.
Para empregados com carteira assinada, trabalhadores avulsos e prestadores de serviço pessoa física vinculados a empresas a partir de abril de 2003, a obrigação tributária principal recai sobre a empresa contratante.
Assim, quando esses trabalhadores constatam lacunas em seu extrato previdenciário, a regularização não exige recolhimento em atraso pecuniário do próprio bolso, mas sim averbação de vínculos e remunerações.
Diferentemente, o contribuinte individual autônomo assume pessoalmente o ônus fiscal e a responsabilidade de recolher suas parcelas dentro das datas de vencimento fixadas por lei.
Regras Legais e o Enunciado 5 do CRPS para Contribuintes Individuais
Para o contribuinte individual, o recolhimento em atraso encontra disciplina vinculante nos órgãos recursais administrativos através da publicação do Enunciado 5 do Conselho de Recursos da Previdência Social no Diário Oficial da União.
Segundo o enunciado oficial do CRPS, o recolhimento em atraso de contribuições previdenciárias devidas pelo contribuinte individual exige a comprovação do efetivo exercício de atividade remunerada, nos termos do artigo 55, § 3º, da Lei 8.213/1991.
Você pode analisar o texto consolidado da legislação previdenciária diretamente no portal oficial da Legislação Previdenciária da Presidência da República.
Adicionalmente, as orientações normativas administrativas detalhadas e a consulta processual encontram-se disponíveis no portal do Conselho de Recursos da Previdência Social – CRPS.
O Enunciado 5 do CRPS divide a matéria em diretrizes mandatórias indispensáveis para qualquer análise técnica de débito previdenciário:
- Item I: A concessão de prestações ao contribuinte individual em débito ou aos seus dependentes é condicionada ao recolhimento prévio das contribuições necessárias à reaquisição da qualidade de segurado, ressalvada a hipótese do prestador de serviço à pessoa jurídica a partir de abril de 2003.
- Item II: Perde a qualidade de segurado aquele que deixa de recolher por tempo superior ao período de graça, salvo quando desobrigado formalmente da responsabilidade direta pelo recolhimento.
- Item III: As contribuições recolhidas em atraso pelo contribuinte individual após a perda do período de graça não contam como carência, nem para manter a qualidade de segurado, sendo aproveitadas estritamente como tempo de contribuição.
- Item IV: Ocorrida a perda da qualidade de segurado, apenas serão validadas para efeito de carência as contribuições realizadas sem atraso após nova filiação válida ao RGPS.
- Item V: Não se presumem descontadas as parcelas do contribuinte individual empresário titular, administrador, diretor não empregado ou sócio de empresa.
- Item VI: A carência do segurado empresário anterior a 24 de julho de 1991 é admitida a partir da data de filiação, mesmo que quitada fora do prazo, desde que provado o efetivo trabalho na categoria.
A distinção jurídica entre tempo de contribuição e carência representa o núcleo central do risco ao efetuar o recolhimento em atraso.
Distinção entre Efeitos Previdenciários do Recolhimento Extemporâneo
A tabela a seguir sistematiza as consequências jurídicas que incidem sobre o recolhimento em atraso conforme o momento de pagamento e o vínculo com a autarquia federal:
| Situação Fática do Segurado | Cômputo para Carência | Cômputo para Tempo de Contribuição | Manutenção da Qualidade de Segurado |
| Pagamento dentro do período de graça com primeira em dia | Sim, validado integralmente | Sim, computado | Sim, preservada |
| Pagamento após perda da qualidade de segurado | Não é computado para carência | Sim, após homologação probatória | Não restabelece retroativamente |
| Segurado Facultativo com atraso superior a 6 meses | Pagamento nulo / vedado | Não computado | Não preservada |
| Prestador PJ (pós-abril de 2003) com retenção omissa | Sim, responsabilidade patronal | Sim, comprovado o serviço | Sim, mantida |
| Empresário anterior a 24/07/1991 com prova fática | Sim, por exceção legal expressa | Sim, comprovada a atividade | Sim, conforme filiação |
Caso você precise entender como as regras de transição impactam esses lapsos, leia nosso material complementar sobre regras de aposentadoria por tempo de contribuição.
7 Passos Práticos para Executar o Recolhimento em Atraso com Segurança
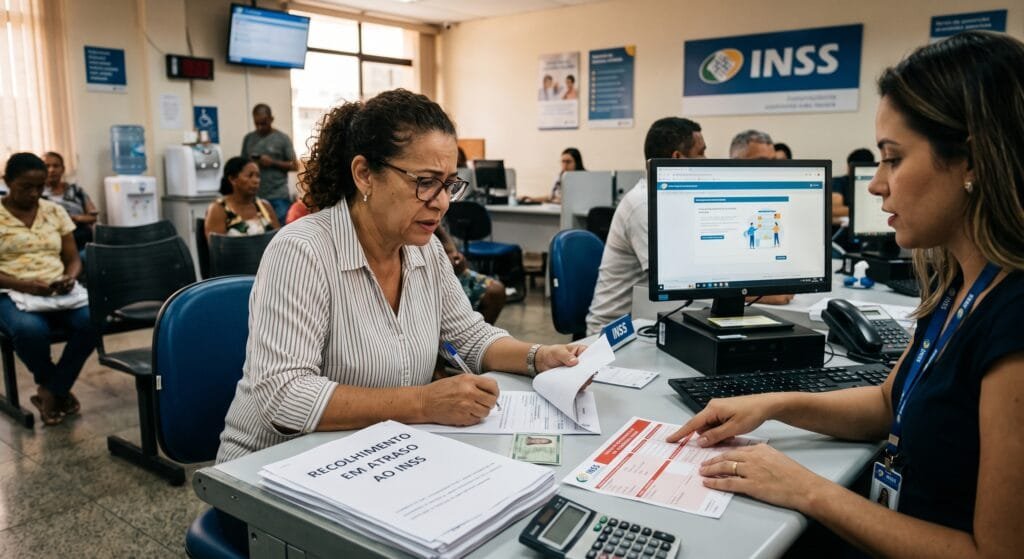
Para evitar o desperdício de recursos e garantir a correta homologação do período no extrato CNIS, o contribuinte deve cumprir uma rotina metódica.
1. Mapeamento do Período e Identificação da Categoria de Filiação
O ponto de partida consiste em examinar detalhadamente o extrato previdenciário para constatar o período exato sem repasses fiscais.
Identificar se a atividade exercida à época enquadrava-se como segurado facultativo ou contribuinte individual autônomo é o elemento que define se o recolhimento em atraso é autorizado por lei.
O segurado facultativo jamais pode pagar competências retroativas se tiver transcorrido prazo superior a seis meses de afastamento do sistema.
Já o contribuinte individual dispõe de prerrogativa mais elástica para sanar débitos, desde que amparado em substrato documental contundente.
2. Verificação da Necessidade de Comprovação de Trabalho
Um erro comum é emitir guias diretamente pelo Sistema de Acréscimos Legais (SAL) sem prévia autorização formal do INSS.
Quando a primeira contribuição em dia nunca ocorreu ou quando o débito supera o intervalo de 5 anos de atraso, o pagamento não pode ser calculado de modo avulso pelo próprio segurado.
Nessas situações, a autarquia impõe abertura prévia de processo administrativo de indenização com juntada de documentação histórica contemporânea.
Qualquer guia paga voluntariamente sem prévia homologação de prova material permanecerá pendente de validação nos sistemas internos da Previdência.
3. Reunião de Provas Materiais Contemporâneas
A prova do exercício de atividade remunerada não pode repousar em testemunhas desprovidas de respaldo documental idôneo.
O interessado deve levantar declarações de Imposto de Renda contemporâneas, contratos de prestação de serviços, recibos de pagamento a autônomos (RPA) e notas fiscais de serviços emitidas à época.
Outros elementos decisivos compreendem certidões de inscrição em conselhos profissionais (como OAB, CREA e CRM), licenças de funcionamento de estabelecimentos e alvarás municipais da época em questão.
Sem documentação contemporânea consistente, o processo administrativo de recolhimento em atraso será indeferido pela agência do INSS.
4. Protocolo do Requerimento Administrativo no Meu INSS
Com a documentação selecionada, o segurado deve cadastrar o requerimento digital pelo canal oficial Meu INSS ou central 135.
O pedido formal deve apontar expressamente o intervalo objeto do recolhimento em atraso, relacionando item a item as provas comprobatórias dos fatos alegados.
Na prática jurídica, formular uma petição clara e acompanhada de índice probatório cronológico acelera a emissão da decisão administrativa pelo servidor público.
Durante a tramitação, eventuais exigências de complementação documental devem ser atendidas nos prazos estipulados sob pena de arquivamento.
5. Conferência do Cálculo de Indenização Previdenciária
Uma vez reconhecido o período pelo INSS, a autarquia emite a Guia da Previdência Social com a apuração dos valores indenizatórios devidos.
Para competências abrangidas pelo período decadencial superior a 5 anos, o cálculo obedece à sistemática especial prevista no artigo 45-A da Lei 8.212/1991.
A base financeira do débito calcula-se pela média aritmética simples dos maiores salários de contribuição do segurado, aplicando-se sobre ela a alíquota de 20%, juros de mora e multa moratória.
A conferência pormenorizada da memória de cálculo elaborada pelo INSS previne exigências indevidas que encarecem o valor do recolhimento em atraso.
6. Quitação Bancária das Guias Dentro do Prazo
Emitida a guia de arrecadação específica, a quitação deve ser efetuada rigorosamente até o vencimento nela estabelecido.
O recolhimento em atraso quitado com código impróprio ou após o vencimento da guia expedida causa inconsistências no processamento bancário do INSS.
A guarda segura dos comprovantes físicos e digitais de pagamento é obrigação do contribuinte até a averbação definitiva das parcelas no sistema.
Se houver perda do prazo de pagamento da guia calculada, nova atualização monetária dos débitos precisará ser formalizada.
7. Atualização do Cadastro Nacional de Informações Sociais (CNIS)
Após a realização do pagamento do recolhimento em atraso, compete ao segurado monitorar o extrato CNIS para conferir se os meses foram reconhecidos.
Comumente surgem indicadores de pendência cadastral, como o indicador PREM-ATRAS (recolhimento efetuado em atraso pendente de comprovação).
Para converter a anotação pendente em tempo computável, pode ser necessário apresentar o recibo bancário em procedimento de acerto de vínculos e remunerações.
Conheça os reflexos desse procedimento em outros benefícios consultando nosso estudo técnico sobre planejamento previdenciário e cálculo de RMI.
Perguntas Frequentes sobre Recolhimento em Atraso (FAQ)
O recolhimento em atraso sempre conta para a carência do benefício?
Não. Conforme fixa expressamente o Enunciado 5 do CRPS, as contribuições recolhidas em atraso após a perda da qualidade de segurado não são computadas para efeito de carência, servindo exclusivamente como tempo de contribuição. Apenas contam para carência se o primeiro recolhimento do vínculo ocorreu pontualmente e os pagamentos posteriores foram feitos antes de expirar o período de graça.
Como calcular o valor dos juros e multas no pagamento extemporâneo?
Para períodos vencidos há menos de 5 anos, o cálculo do recolhimento em atraso pode ser feito pelo sistema SAL da Receita Federal, incidindo juros SELIC e multa de 0,33% ao dia limitada a 20%. Para períodos anteriores a 5 anos, a conta exige indenização com base na média contributiva apurada pelo próprio INSS.
Posso recolher contribuições retroativas referentes a período anterior à minha primeira inscrição?
Não é possível emitir guia direta para períodos pretéritos à data da primeira contribuição formal paga em dia no RGPS. O recolhimento em atraso referente a lapso prévio exige processo de comprovação de atividade remunerada perante o INSS, demonstrando o trabalho na condição de contribuinte individual.
Segurado facultativo pode pagar guias em atraso de anos anteriores?
Não. O segurado facultativo possui limite restritivo de no máximo 6 meses para quitar parcelas pendentes. Ultrapassado o semestre civil, opera-se a cessação da faculdade contributiva para aquele intervalo, vedando a emissão de qualquer recolhimento em atraso para quem não exerceu atividade profissional remunerada.
Vale a pena pagar o recolhimento em atraso para antecipar a aposentadoria?
A decisão exige análise matemática prévia em um planejamento previdenciário. Se o tempo regularizado não puder ser computado para carência, ou se o custo de juros e multas superar o retorno financeiro do benefício pretendido, o recolhimento em atraso representará desembolso antieconômico sem benefício real.
Como o MEI regulariza suas contribuições atrasadas?
O Microempreendedor Individual deve gerar os Documentos de Arrecadação do Simples Nacional (DAS-MEI) vencidos através do Portal do Empreendedor ou PGMEI. O recolhimento em atraso do DAS inclui multa moratória e juros SELIC calculados pelo próprio sistema tributário simplificado.
Documentos testemunhais sozinhos comprovam trabalho retroativo para o INSS?
Não. A jurisprudência judicial e as normas da autarquia rejeitam a prova exclusivamente testemunhal para justificar o recolhimento em atraso. A Justificação Administrativa só é instaurada se alicerçada em início razoável de prova material contemporânea aos fatos alegados.
Orientações Finais para a Regularização Previdenciária
A realização do recolhimento em atraso constitui ferramenta legítima para recomposição de tempo de serviço, mas não deve ser conduzida sem cautela documental.
O desconhecimento dos termos do Enunciado 5 do CRPS e da jurisprudência consolidada leva muitos segurados a gastar milhares de reais em guias que não gerarão concessão de aposentadoria.
Antes de emitir qualquer guia financeira de pagamento extemporâneo, organize documentos contemporâneos robustos e analise detalhadamente o impacto no cálculo do benefício.
A proteção patrimonial no âmbito previdenciário depende da exata conformidade com os regulamentos legais aplicáveis a cada competência contributiva.
Fonte
Documento oficial PDF 139 KB
Enunciado 5, do CRPS
- Órgão
- Conselho de Recursos da Previdência Social
- Data do documento
- Licença
- Domínio público
Endereço permanente do documento: https://edpomacedo.adv.br/wp-content/uploads/2026/09/enunciado-5-do-crps.pdf
Ato oficial. Não é objeto de proteção como direito autoral, nos termos do art. 8.º, IV, da Lei n.º 9.610, de 19 de fevereiro de 1998. Reprodução livre, com indicação da origem.
Deixe um comentário